איך לקרוא דוח יתרות לסילוק ולבדוק אם יש טעם במחזור משכנתא
דוח יתרות לסילוק מציג כמה נדרש כדי לפרוע את המשכנתא במועד מסוים, עם פירוט המסלולים ורכיבי החוב. כדי לבדוק מחזור, מתחילים באימות היתרות, הריביות, התקופות והעמלות, ורק אחר כך משווים חלופה. סכום הסילוק לבדו אינו אומר אם המחזור משתלם.
- מוודאים שהדוח עדכני ושכל מסלולי המשכנתא מופיעים בו.
- משווים כל נתון שחולץ אוטומטית למסמך המקורי, כולל עמלות ונתונים משוערים.
- מפרידים בין סכום לסילוק היום, החזר חודשי מדווח ותחזית תשלומים עתידית.
- הבדיקה המלאה והשוואת התמהילים בכלי נפתחות לאחר שליחת פרטי קשר והסכמה.
המדריך של משכנת׳ס, אלירן שלומוב, מלווה את השימוש בכלי לניתוח דוח יתרות לסילוק. הוא מתמקד בקריאת הדוח ובהבנת המסכים. להסבר הרחב על התהליך והעלויות ראו מתי כדאי למחזר משכנתא.
1. מה לחפש בדוח לפני שמעלים אותו?
הוציאו מהבנק דוח יתרות לסילוק עדכני, עם פירוט לכל מסלול. ודאו שתאריך הדוח ברור ושאין עמודים חסרים. צילום של ההחזר החודשי בלבד אינו מספק את אותם פרטים. אם מתכננים פירעון ביום אחר, צריך לבקש מהבנק סכום מעודכן למועד הפעולה.
יתרת הקרן היא רכיב החוב שנותר; היתרה לסילוק עשויה לכלול גם הצמדה, ריבית שנצברה ועמלות. סך התשלומים העתידי הוא כבר חישוב לאורך יתרת חיי ההלוואה. אלה שלושה מספרים שונים, ולכן לא מחליפים ביניהם בחישוב הכדאיות.
כדאי למחזר את המשכנתא שלכם? העלו דוח יתרות לסילוק לבדיקת הנתונים.
לבדיקת כדאיות מחזור ←2. דוח לדוגמה עם נתונים סינתטיים
זהו תקציר לימודי של שדות הדוגמה, ולא מסמך שהונפק על ידי בנק. לכל שלושת המסלולים נותרו 243 חודשים, שהם 20 שנים ושלושה חודשים.
| מסלול | יתרת קרן | ריבית או מרווח | החזר מדווח בדוגמה | סילוק בדוגמה |
|---|---|---|---|---|
| קבועה לא צמודה | 331,500 | 4.9% | 2,312 | 331,500 |
| פריים | 281,000 | פריים פחות 0.5% | 1,980 | 281,000 |
| משתנה צמודה למדד, כל 5 שנים | 214,000 | 3.2% | 1,215 | 214,000 |
| סך הכול | 826,500 | לפי מסלול | 5,507 | 826,500 |
בדוגמה הוזנו אפס עמלות ואפס רכיבי הצמדה וריבית שנצברו בנפרד. לכן יתרת הקרן וסכום הסילוק שווים. בדוח אמיתי אין להסיק שאפס המופיע בכלי מוכיח שאין עמלה: בודקים את המסמך ואת הבנק. כ-26% מהיתרה בדוגמה נמצאים במסלול צמוד מדד, ולכן גם הריבית הנקובה בו אינה מתארת לבדה את החשיפה העתידית.
3. העלאה, פרטיות והשארת פרטים
במסך הפתיחה אפשר להעלות PDF או צילום מסך. שתי תיבות ההסכמה מסומנות כברירת מחדל, ושתיהן נדרשות להעלאה: קריאה בעזרת ספק AI בחיבור מוצפן, ושמירת הדוח והנתונים שחולצו באזור פרטי עד 90 יום. לפי מדיניות האתר, לאחר מכן הם נמחקים אוטומטית. מי שלא מעוניין בהעלאת מסמך יכול לבחור הזנה ידנית.
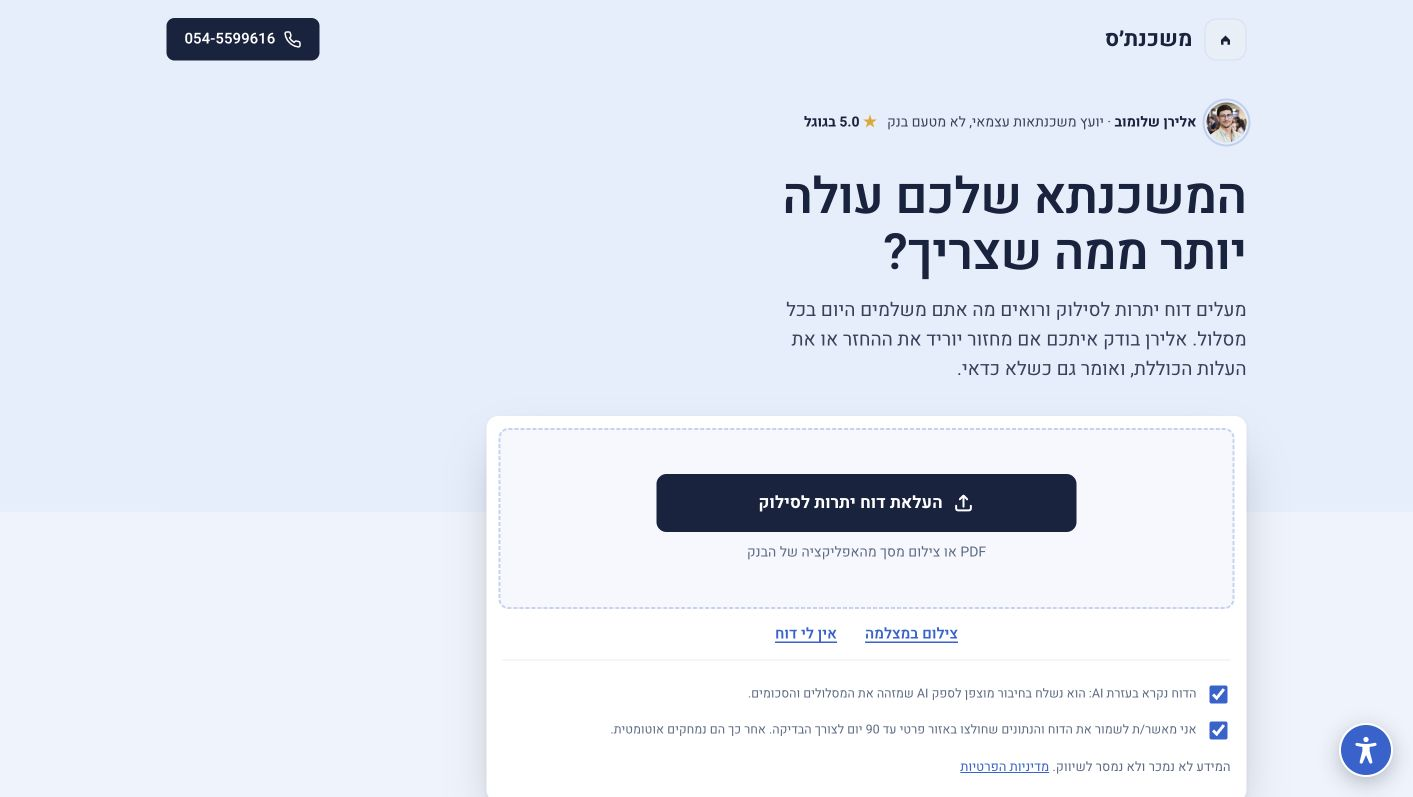
הדוח אינו נשאר רק במכשיר: ספקים טכניים מעבדים מידע לצורך הפעלת השירות. האתר מצהיר שהמידע אינו נמכר ואינו נמסר לשיווק של אחרים. תקופת 90 הימים מתייחסת לדוח ולנתונים שחולצו, ואין להסיק ממנה שכל פרטי הפנייה נמחקים באותו מועד. פרטי הטיפול, הספקים ודרכי בקשת מחיקה מפורטים במדיניות הפרטיות.
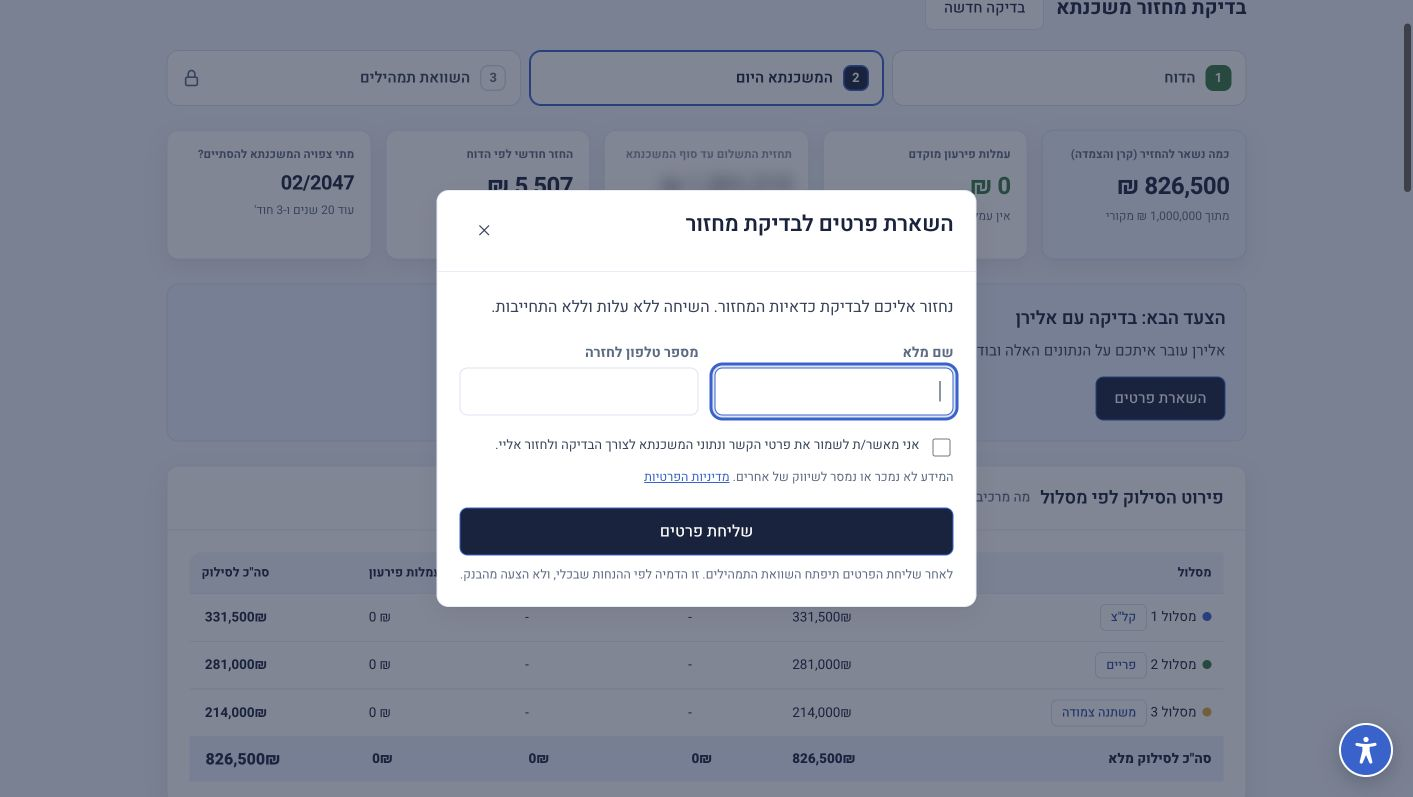
לאחר אישור הנתונים במסלול הרגיל נפתח טופס שם וטלפון. אפשר לסגור אותו ולהמשיך לתצוגה חלקית. לפתיחת הבדיקה המלאה והשוואת התמהילים נדרשים שליחת הפרטים והסכמה לשמירת פרטי הקשר ונתוני המשכנתא לצורך הבדיקה ולחזרה אליכם. דוגמת ההדגמה יכולה להגיע לתצוגה החלקית ללא פתיחה אוטומטית של הטופס.
4. מה הכלי מזהה, ומה חייבים לבדוק?
במסלול ההעלאה הכלי נעזר ב-AI לחילוץ מסלולים וסכומים. במסך הבדיקה מוצגים סוג המסלול, יתרת הקרן, ריבית או מרווח, חודשים שנותרו, החזר חודשי ויתרה לסילוק. נתון משוער מסומן במסגרת מקווקוות. גם שדה ללא סימון כזה דורש השוואה לדוח.
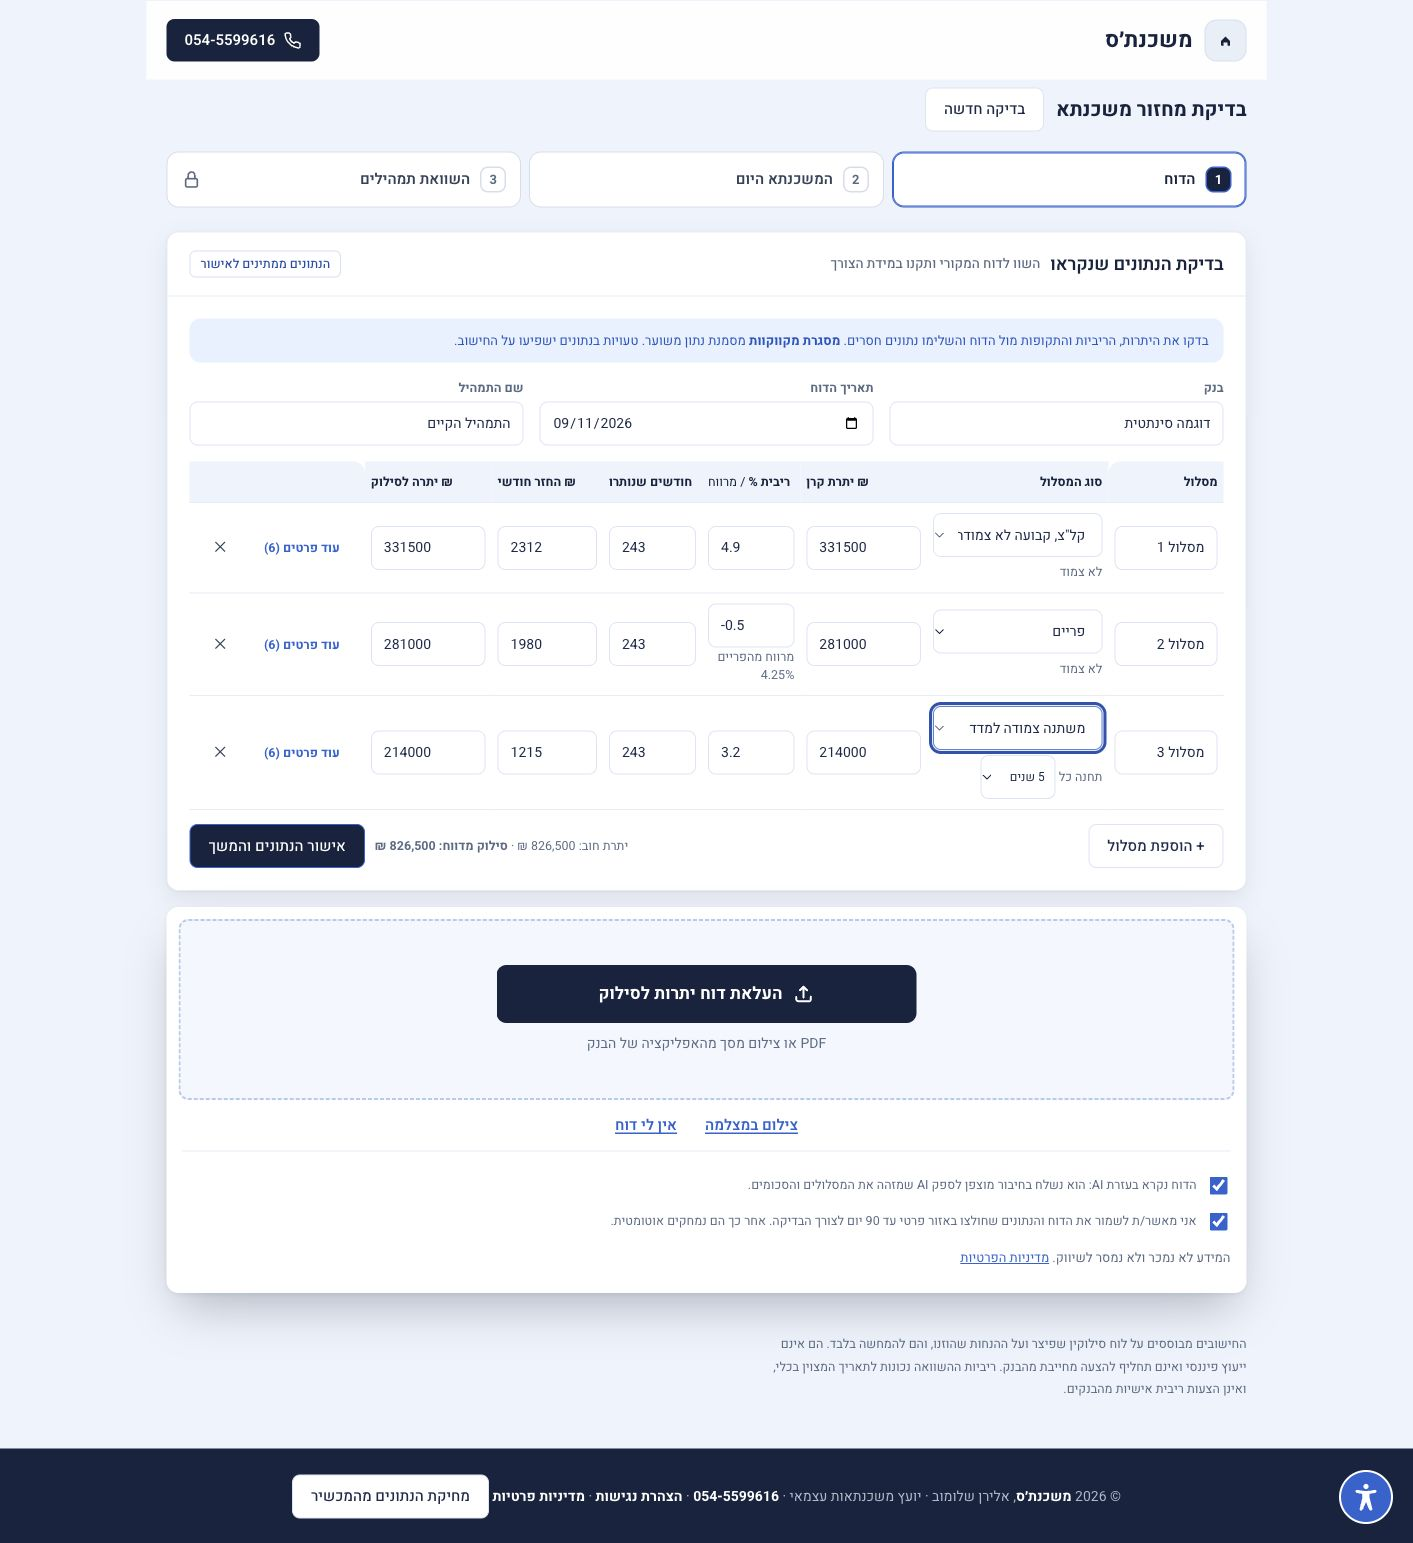
- מספר מסלולים: ודאו שלא חסר מסלול ושאותו מסלול לא נקרא פעמיים מעמודים שונים.
- סוג והצמדה: קבועה לא צמודה אינה קבועה צמודה. במסלול משתנה בדקו גם את תחנת שינוי הריבית.
- ריבית מול מרווח: בדוגמה, -0.5 במסלול הפריים הוא מרווח מהפריים, לא ריבית שלילית. הריבית המחושבת תלויה בהנחת הפריים שבכלי.
- תקופה: בדקו חודשים שנותרו, ולא את משך ההלוואה המקורי.
- עוד פרטים: פתחו את השדות הנוספים בכל מסלול ובדקו סכום ותקופה מקוריים, עמלות, הצמדה, ריבית שנצברה, פיגורים והאם סכום הסילוק כבר כולל עמלות. הוספה חוזרת של עמלה שכבר כלולה מנפחת את העלות.
- נתון חסר: אין להפוך שדה שלא זוהה לאפס מאומת. השלימו מהדוח או בקשו הבהרה מהבנק לפני שמסתמכים על התוצאה.
5. איך מפרשים את התוצאה?
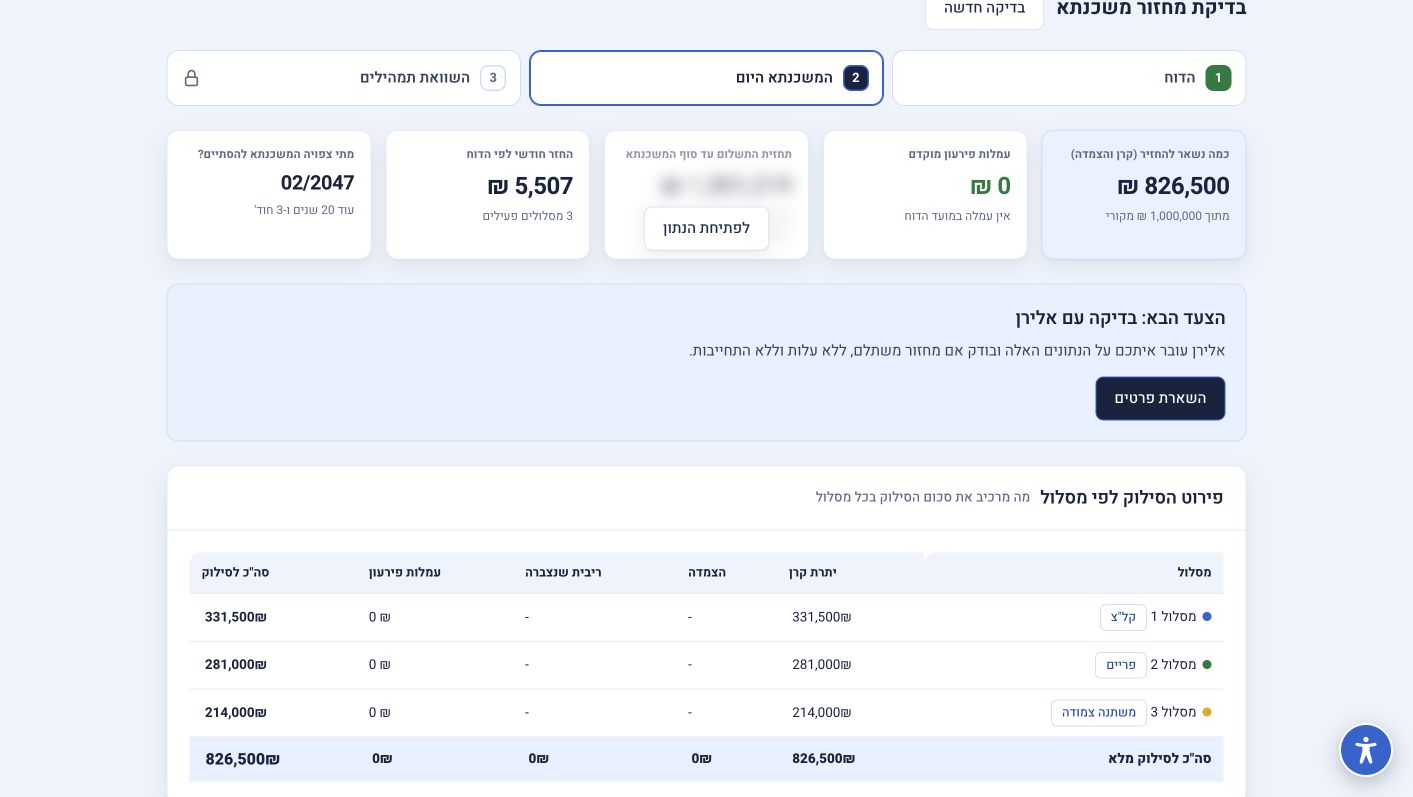
826,500 ₪ הם סכום הסילוק שהוזן בדוגמה. 5,507 ₪ הם סכום ההחזרים החודשיים המדווחים בשדות הדוגמה. אף אחד משני המספרים אינו חיסכון ממחזור.
בפירוט ההדמיה של אותם נתונים התקבל החזר ראשון מחושב של כ-5,080 ₪. הפער של כ-427 ₪ לעומת ההחזר המדווח הוא סימן לבדיקה, ולא הצעת חיסכון. בדוגמה המובנית נתוני ההחזר המדווח והחישוב אינם תואמים זה לזה. בדוח אמיתי משווים את הריבית, התקופה, בסיס ההצמדה, מועד החיוב ושיטת ההחזר לפני שממשיכים.
ההדמיה שנבדקה משתמשת בהנחות מדד של 2% ופריים של 4.75%. אלה הנחות החישוב במסך שנבדק, לא קביעה לגבי הריבית העדכנית או תחזית מובטחת. שינוי שלהן עשוי לשנות את סך התשלומים ואת ההחזר לאורך זמן. גם ״כמה שולם״ המופיע כהדמיה אינו תחליף להיסטוריית החיובים מהבנק.
6. מתי יש טעם להתקדם לבדיקת מחזור?
אחרי שהנתונים תואמים לדוח, משווים את המשך המשכנתא הקיימת לחלופה מעשית. בודקים את התקופה, ההחזר הראשון, אפשרות לעליית ההחזר, סך התשלומים ועלויות המעבר. אפשר לבחון גם מחזור חלקי, במקום להחליף אוטומטית את כל המסלולים.
החזר נמוך יותר בעקבות הארכת התקופה עשוי לעזור לתזרים, אבל אינו מוכיח שהעלות הכוללת ירדה. ולהפך, קיצור תקופה יכול להעלות את התשלום החודשי. צריך לבדוק מה מתאים ליכולת ההחזר ולמטרה שלכם, ולקבל הצעה אישית מהבנק.
כשתתקבל הצעה, עברו למדריך השוואת הצעות משכנתא. בנק ישראל מסביר שהאישור העקרוני האחיד כולל גם החזר ראשון, החזר מרבי צפוי וסך תשלומים צפוי, כדי לאפשר השוואה רחבה יותר מהריבית הנקובה בלבד.
שאלות נפוצות
האם דוח יתרות לסילוק הוא אישור למחזור?
לא. הוא מתאר את החוב הקיים במועד הדוח. אישור משכנתא חדשה ותנאיה תלויים בבדיקת הבנק ובהצעה שתקבלו.
האם אפשר להכיר את הכלי בלי להעלות מסמך?
כן. אפשר לבחור ״לצפייה בדוגמה״ ולהתנסות בנתונים הסינתטיים, או להזין נתונים ידנית. פתיחת השוואת התמהילים עדיין דורשת השארת פרטים.
האם AI מחליף בדיקה של הדוח?
לא. החילוץ חוסך הקלדה, אבל יכול לשגות או להחמיץ שדות. עברו על המסלולים מול המקור ואמתו סכום סילוק מעודכן מול הבנק לפני פעולה.
פתחו את כלי ניתוח הדוח של משכנת׳ס כדי להתחיל מבדיקת הנתונים. אם תרצו ליווי בפרשנות ובקבלת חלופות, קראו על בדיקת מחזור עם אלירן שלומוב.
לבדיקה אישית בנושא המדריך: מיחזור משכנתא, עם אלירן שלומוב ממשכנת׳ס.
כלי שימושי למדריך הזהמחשבון AI לדוח יתרות לסילוקמעלים דוח יתרות לסילוק, וה-AI מציג את המשכנתא בצורה מפורטת ומובנת: כל מסלול, כמה שולם וכמה נשאר.לכלי ←יש לכם שאלה על המשכנתא שלכם?
אני כאן כדי לתרגם את כל המידע הזה להחלטה נכונה, שבנויה בדיוק עליכם. שיחת ייעוץ ראשונה ובדיקת זכאות, ללא עלות.
דברו איתי בוואטסאפ* המדריך מובא לידע כללי בלבד, אינו מהווה ייעוץ משפטי, מיסויי או פיננסי אישי, ואינו תחליף להתייעצות מקצועית פרטנית. נתונים, שיעורי מס והוראות רגולציה מתעדכנים מעת לעת, ויש לוודא את המצב העדכני מול הגורמים הרשמיים.